
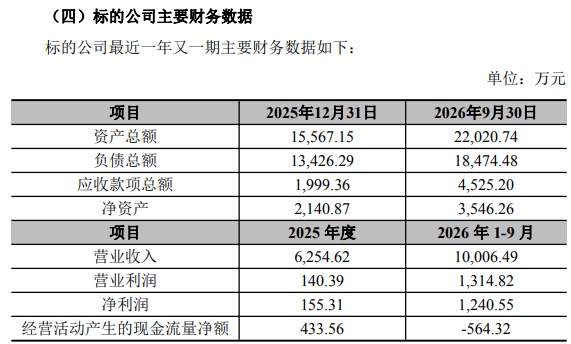
标的公司主要财务数据
评估方面,经收益法评估,威泰思评估基准日股东全部权益评估值为14,418.00万元,与母公司报表口径中股东全部权益账面价值2,469.23万元相比,评估增值11,948.77万元,增值率为483.91%;与合并报表口径归属于母公司的股东权益账面价值2,469.76万元相比,评估增值11,948.24万元,增值率为483.78%。
业绩承诺方面,相关方共同承诺,标的公司2026年度、2027年度、2028年度、2029年度(合称“业绩承诺期”)累计实现的扣除非经常性损益后归属于母公司所有者的税后净利润应不低于人民币12,000万元(“累计承诺净利润”)。交易并设置了应收账款回款考核及补偿、业绩超额奖励等条款。
交易影响方面,公告称,公司主营业务为大型工业风扇的研发、生产及销售。近年来,基于宏观环境、HVLS风扇行业变化及公司自身发展需要,公司开始积极寻找能够促进外延增长的机会,希望在夯实主业的基础上,推动企业战略转型升级,挖掘战略性新兴产业中的增长机会,培育新的业绩增长点。
本次交易价格以第三方评估价格为参考并经各方协商确定,符合市场定价原则,不存在损害公司及全体股东利益的情形。本次交易完成后,标的公司将纳入公司合并报表范围,公司将通过资源整合、规范化管理,发挥在平台、资金、项目管理经营等方面的优势,增强公司持续盈利能力,巩固并提升公司行业地位,提升公司长期投资价值,为公司和全体股东创造更大价值,不会对公司日常生产经营和业绩构成重大影响。
提示商誉减值等风险
开勒股份在公告中提示了本次交易可能面临的一些风险,主要包括以下方面:
一是收购整合及经营管理风险。本次交易完成后,标的公司将成为公司控股子公司。为保障业务平稳过渡,短期内公司不会对标的公司现有经营体系及核心管理团队进行重大调整。然而,从经营协同与资源整合的角度看,双方仍需在企业文化、管理团队、业务拓展、客户资源及财务统筹等方面实现深度融合。本次交易完成后的整合能否顺利实施以及整合效果能否达到并购预期存在一定的不确定性。若整合进程不及预期,可能会对公司整体战略推进产生一定影响。
二是商誉减值风险。本次交易完成后,标的公司将纳入公司合并报表范围,在合并资产负债表中将形成一定金额的商誉。根据《企业会计准则》的相关规定,本次交易形成的商誉需在各会计年度终了进行减值测试。如果未来由于行业发展不及预期或者其自身因素导致其未来经营状况未达预期,则本次交易所产生的商誉存在减值的风险,从而影响公司当期损益。
三是业绩承诺不达标的风险。根据公司与交易对方拟签署的《股权收购及增资协议》,本次交易的业绩承诺期为2026年至2029年,在业绩承诺期内标的公司累计实现的扣除非经常性损益后归属于母公司所有者的税后净利润应不低于人民币12,000万元。上述业绩承诺是基于标的公司所处行业的发展前景及其近年来的经营情况、业务发展规划等因素所做出的。若在业绩承诺期内受宏观经济、市场环境、行业发展趋势等外部因素或标的公司自身因素的影响,导致其经营情况未达预期,业绩承诺存在无法实现的可能性,进而对公司的整体经营业绩和盈利水平产生不利影响。
四是资产估值风险。本次交易最终采用收益法评估结果。由于收益法基于一系列假设和对未来的预测,如未来情况出现预期之外的较大变化,可能导致资产估值与实际资产价值出现较大差异的风险。
五是市场竞争风险。标的公司主要从事精密光学元器件的研发、制造与销售,所属行业为技术密集型,要求企业持续进行技术创新和产品迭代,以满足下游客户的多样化需求。尽管标的公司在过往经营中紧跟产业发展趋势,积累了相应的技术能力,并获得了客户认可,但随着行业技术升级和市场竞争加剧,若标的公司未来未能顺应产业发展趋势,持续做好技术布局与人才储备,可能导致产品技术无法适配主流市场快速更新的需求,使其在市场竞争中处于不利地位。
(文章来源:深圳商报·读创)