
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:北京商报)
1500台。
9月7日,小米秋季旗舰新品发布会,集团创始人、董事长兼CEO雷军介绍小米全新折叠屏旗舰小米18Fold时提到,为验证其可靠性,研发团队曾进行8万多次跌落测试,摔了超过1500台工程机,"折算下来价值好几千万"。
1200台。
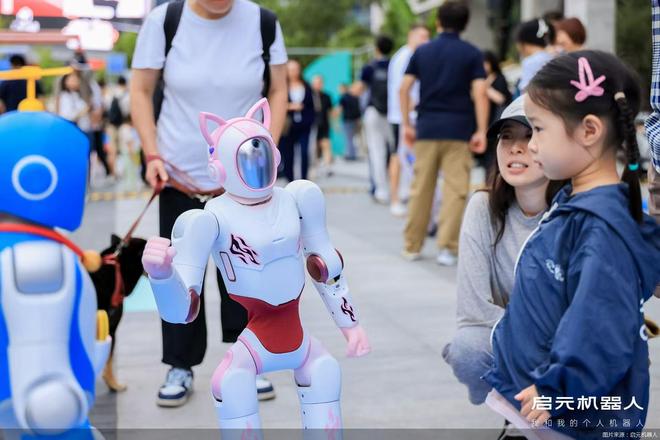
启元机器人9月20日发布Q1、T1两款消费级"个人机器人"的新品发布会上,上纬新材CEO田华向北京商报记者提及,为验证机器人运动中的柔顺与安全,团队累计测试了1200多台机器人,迭代了152款运控模型,测试中的零部件损耗不可避免。
一个是折叠屏手机摔出来的可靠性,一个是人形机器人测出来的安全性——前者是成熟消费电子品类走了多年的路,后者是具身智能产业将类似的一套体系逐步建立,技术故事之外,从消费者视角看,可靠性和安全同样绕不开。
价格上,田华给了两个参照:一端是工业级机器人,动辄几十万元;另一端是新款苹果手机——以苹果最贵的iPhoneDuo为对照,该折叠屏手机国行起步价15999元,顶配12+2TB版本价格高达26499元。
随后发布会大屏切换,启元Q1、T1最终定价均为19999元起,开放全栈二次开发的Q1探索版26999元,T1Pro为29999元。有些巧合,华为最新三折叠旗舰MateXT2非凡大师,起售价恰好也是19999元。
当然,现阶段手机和人形机器人在市场、受众层面可比性还不大。
但在市场走向确定之前,启元团队希望迈出这"第一步":对比此前大大小小具身智能企业更接近业内论坛、技术研讨性质的发布会,这场少了大篇幅技术,取而代之的是更像一次手机、新能源车发布会的PPT:产品功能、安全、价格、发售安排,甚至还有售后——这些不是专业人士眼中最硬核的内容,但每一个消费者大约都会在意。
撬动消费级市场,一支专注消费级机器人的团队,希望造出一款足够"消费级"的产品。
01."能用"的机器人
启元团队将大量篇幅放在了由田华和公司董事长、智元机器人联合创始人兼首席技术官彭志辉,以及影视飓风创始人潘天鸿和明星黄晓明、胡军和田亮一家等嘉宾分享的机器人功能上。
而"功能",也正是近期业内人士向北京商报记者提及的,此前市场中消费级机器人卖家反馈的痛点之一。
启元Q1身高88厘米,接近两三岁儿童,这一尺寸据称来自团队走访大量家庭后的决定,即孩子与机器人视线大致平齐。它被分成三类用途:孩子的玩伴、科技爱好者的潮玩、开发者的实验平台。功能上,产品支持拖拽式图形编程,孩子可在机器人上直接"执行"编好的动作;内置具身智能启蒙课程;外壳支持3D打印更换,外观、音色、动作均可自定义;对开发者开放从关节电流到上层AI能力的接口,并提供仿真、真机验证和社区分享工具。
T1则可在人形与四足两种形态间切换:人形状态约1米,四足状态可在地面跟随,并可越过15厘米障碍、攀爬30度坡,四足形态跟随状态下可携带3公斤物品;支持远程视频通话、按指令移动到指定位置,并记录画面。
生态部分,启元推出PrimeStore,将喜马拉雅、QQ音乐、有道、京东健康、携程等应用逐步迁移为机器人可调用的技能;PrimeHub则可供开发者创作、分享技能。据介绍,已有超过1000名开发者参与,部分开发者已自行打通餐饮点餐、打车等服务;同时与CSDN、腾讯WorkBuddy及多所高校合作,并宣布未来5年投入10亿元建设生态。
02.新的机器人账单
启元机器人背后不是一家新成立的创业公司,而是A股上市公司上纬新材。田华向北京商报等媒体表示,公司目前仍是双轮驱动:新材料是现有主业,收入相对稳定;消费级具身智能是未来最重要的战略方向之一。
新开一门机器人生意,前期投入不可避免。上纬新材2026年半年报显示,报告期内公司营业收入约8.03亿元,同比增长2.42%,主营业务毛利率14.27%;研发费用约1.8亿元,占营业收入比例升至22.46%,同比增加近20个百分点,其中投向消费级具身智能机器人业务的研发费用约为1.64亿元。受研发投入增加影响,公司利润总额、归母净利润及基本每股收益均同比大幅下降。半年报同时披露,报告期末机器人业务研发团队共180人,其中博士11人、硕士110人;经营活动现金流净流入同比增加41.2%,其中来自机器人业务的预收货款约2.1亿元。
田华在采访中也提及,全年机器人相关投入预计超过5亿元,钱主要投向两个方向:纵向补技术栈,从机器人本体、运动控制到机器人大脑;横向围绕个人和家庭做全场景产品布局,Q1和T1只是第一批产品。
至于为何选择家庭场景,田华解释称,行业里这两年几百家公司扎堆工业,工厂场景结构化、相对容易,家庭场景非结构化、复杂,被公认为更难。在他看来,难并不是不做家庭场景的理由;面向家务的"大脑"(认知决策模型)仍在探索阶段,"短期不会以此变现,但行业级的难题总要有人去试"。
03.尚不确定的市场
IDC在一份报告中称,2025年是全球人形机器人的"规模化元年":全年出货量接近1.8万台,同比增长约508%,销售额约4.4亿美元,累计销售订单超过3.5万台。增长曲线陡峭,但基数极小——放之于全球消费电子市场,1.8万台几乎是一个可以忽略的数字。
细看这些机器人的去向,该机构统计的全球人形机器人应用场景分布显示,按出货量计,文娱商演占36.8%,科研教育占24.6%,数据采集占17%,导览导购占10.9%,工业制造占9.2%,其他应用仅1.5%。也就是说,近八成机器人卖给了展会、学校、研发团队和工厂,用途集中在展示、研究和数据采集;面向普通家庭的消费级市场,在机构统计当中几乎还看不到,远未成形。
中国厂商在此前toB规模化中处于前列:智元、宇树年出货约5000台,乐聚、加速进化、松延动力约1000台;FigureAI、Apptronik等海外厂商仍以试点为主,特斯拉Optimus尚在内部测试。
IDC对2026年的预期并不保守:家庭终端概念下,教育陪伴机器人市场规模预计超过10亿美元,同比增长89%;人形机器人应用场景扩大到当前3倍,市场规模近13亿美元。
但这些数字的前提,是消费级需求阶段性成立——而按照目前的出货结构,普通人花近2万元买一台机器人回家这件事,还没有被市场验证过。
北京商报记者王天逸